2026-11-04 21:57:41 admin
央行数字货币拆开看:它不只是给手机加了个余额
做了十几年支付清算,"央行数字货币"这词听过上百遍,真拆开来讲,远不止"发个新货币"那么简单。
央行数字货币的核心身份是法定货币的数字形态,不是电子钱包,不是第三方余额。它和纸币、硬币在法律效力上完全等同,由央行直接背书。"可编程"这个概念常被夸大,实际上它目前更多充当支付通道和智能合约载体,并未改变货币本身的信用基础。
技术架构走的是双层运营:央行发行给商业银行,商业银行再服务终端用户。这套设计刻意保留了现有银行生态,避免"去中介化"对金融稳定的冲击。和加密币的分布式账本不同,它不靠挖矿、不靠节点共识,底层是央行可控的集中式数据库。
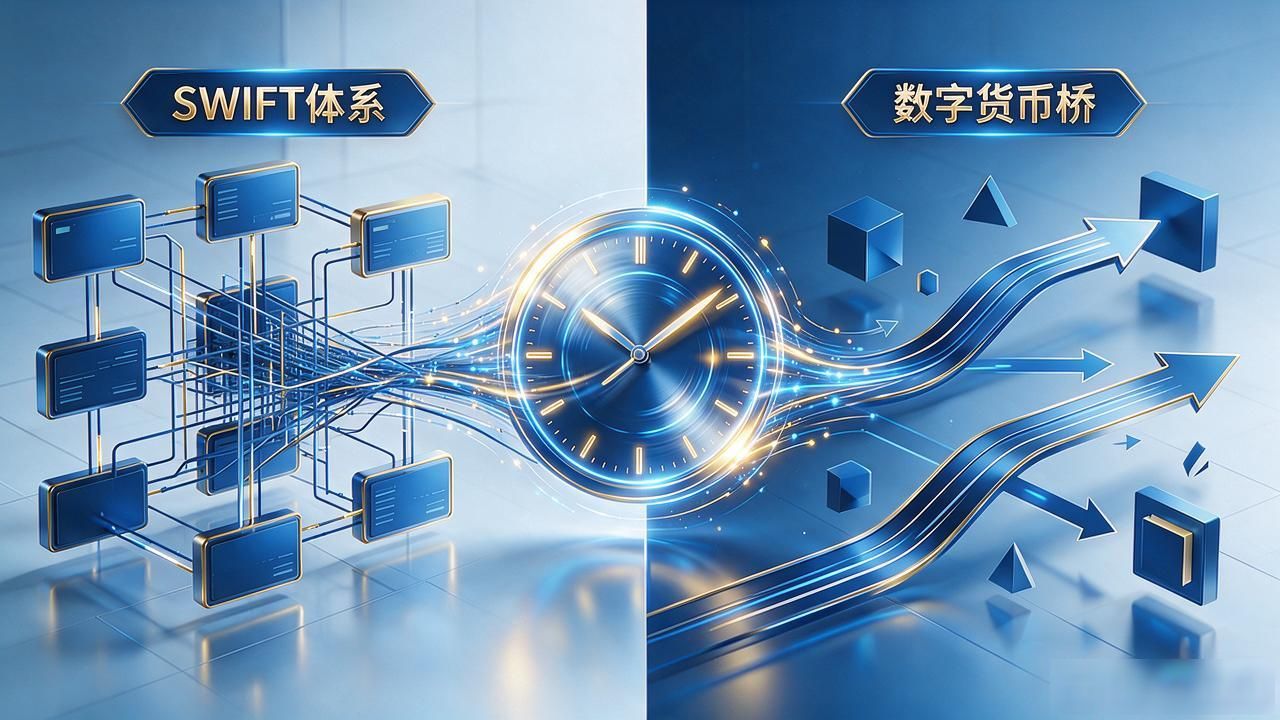
跨境场景最有看头。SWIFT体系跑了七十年,清算链条长、费用高。数字货币桥把中间行从五六个压到一两个,两分钟完成结算,真正动了旧体系的蛋糕。2026年多央行桥已经跑通实际清结算,不是PPT,是落地的交易流。
对普通人来说,最直接的体感是离线支付——手机没信号照样扫码付钱。隐私层面不必太乐观,小额匿名、大额可追溯解构央行数字货币,消费记录在央行层面可查,只是不实时上报。
你手里的数字人民币,和钱包里那张一百块央行数字货币拆开看:它不只是给手机加了个余额,本质上是同一笔钱吗?
原文链接:https://www.gymsg.net/efgu/439.html
本文版权:如无特别标注,本站文章均为原创。